Налоговая оговорка в договоре: 7 опасных ошибок
Для руководителей и собственников бизнеса
По договору возник спор: определите, чего добиваться
Для бизнеса, который столкнулся с неоплатой, срывом исполнения, недостатками работ или требованиями контрагента.
- Определите цель
Получить оплату, исполнение, устранение недостатков или разобраться с предъявленными требованиями.
- Сопоставьте факты
Подготовьте договор, акты, платежи и переписку — в том числе возражения другой стороны.
- Согласуйте действия
Обсудите переговоры, претензию и судебную позицию применительно к вашим документам.
Расскажите, что нарушено по договору и какой результат нужен компании.
Порядок, стоимость и объём юридической работы обсуждаются после знакомства с задачей и документами.
Короткий ответ по теме
Основной вывод и вопросы, которые нужно проверить
Налоговая оговорка в договоре: разберите 7 ошибок, из-за которых суд может отказать во взыскании НДС с контрагента, убытков, пеней и штрафов.
Разобраться в своей ситуации
Выберите нужный вопрос внутри подробного разбора
Налоговая оговорка в договоре помогает взыскать с контрагента согласованные потери, если его действия привели к отказу в вычете НДС, доначислению налога, пеней или штрафа. Защита сработает, только если стороны точно описали заверения, основание выплаты, состав потерь и порядок предъявления требования. Общая фраза о соблюдении налогового законодательства для этого слишком расплывчата.
Раздел 1Что защищает налоговая оговорка
Развернуть и прочитатьСвернуть раздел
Налоговая оговорка распределяет между сторонами риск конкретных налоговых последствий сделки. Она не запрещает инспекции проверять покупателя и не подтверждает право на вычет сама по себе. Ее задача другая: дать пострадавшей стороне договорное требование к контрагенту, если наступили заранее описанные обстоятельства.
Например, поставщик заверяет, что отразит реализацию в налоговом и бухгалтерском учете, подаст декларацию с данными об операции, уплатит относящиеся к ней налоги и передаст достоверные первичные документы. Стороны отдельно согласуют последствия недостоверности этих заверений.
Налоговая оговорка переносит согласованный риск между сторонами договора, но не связывает налоговую инспекцию и не заменяет проверку сделки.
Покупателю все равно нужно подтвердить реальность операции, деловую цель, принятие товара или работ к учету и исполнение обязательства надлежащим лицом. Оговорка дополняет эту доказательственную базу, а не подменяет ее.
Если спор уже возник, значение имеют текст договора, документы по сделке и причина налоговых претензий. При разногласиях о толковании условия спор переходит в плоскость договорных споров.
Раздел 2Какое правовое основание выбрать
Развернуть и прочитатьСвернуть раздел
Условия налоговой оговорки обычно строят на заверениях об обстоятельствах по статье 431.2 ГК РФ, на возмещении потерь по статье 406.1 ГК РФ либо сочетают оба механизма. Выбор влияет на то, какие обстоятельства потребуется доказать и как суд оценит требование.
| Механизм | Что фиксируют в договоре | Что нужно подтвердить при споре |
|---|---|---|
| Заверения об обстоятельствах | Конкретные факты о контрагенте, документах, учете и исполнении сделки | Содержание заверения, его недостоверность, последствия и связь с потерями |
| Возмещение потерь | Обстоятельство, при котором одна сторона компенсирует другой оговоренную сумму | Наступление обстоятельства и размер выплаты либо способ ее расчета |
| Неустойка за недостоверное заверение | Заранее установленную санкцию | Факт недостоверности и условия начисления неустойки |
| Убытки по общим правилам | Последствия нарушения договорной обязанности | Нарушение, размер убытков, причинную связь и основания ответственности |
Для предпринимательского договора можно связать несколько последствий: возмещение потерь, неустойку и право на отказ от договора. Но механическое перечисление статей закона не помогает. Из текста должно быть понятно, какое заверение дал контрагент, какое событие запускает выплату и как стороны считают сумму.
Раздел 3Ошибка 1. Не определено основание для выплаты
Развернуть и прочитатьСвернуть раздел
Фраза «контрагент возмещает все налоговые потери» не объясняет, при каком событии возникает обязанность заплатить. Суду придется восстанавливать смысл условия через толкование договора, переписку и поведение сторон. Результат такого спора заранее не предсказать.
Стороны могут связать выплату с конкретным обстоятельством: отказом в вычете по операции, исключением расходов, доначислением налога, начислением пеней, штрафом либо добровольным уточнением обязательств после требования инспекции. Каждое событие нужно описать отдельно.
Слишком широкая формулировка тоже создает риск. Если оговорка охватывает любые претензии налогового органа независимо от поведения поставщика, контрагент возразит, что стороны не согласовали границы его ответственности. Причиной доначислений могла стать ошибка самого покупателя: несвоевременная регистрация счета-фактуры, утрата документов или неверное отражение операции.
Основание выплаты должно отвечать на два вопроса: что произошло и почему договор относит это последствие на контрагента.
Проверьте, можно ли установить наступление события по документам без догадок. Если ответ зависит от устных объяснений участников переговоров, условие требует доработки.
Раздел 4Ошибка 2. Заверения сформулированы общими словами
Развернуть и прочитатьСвернуть раздел
Налоговые заверения контрагента должны содержать проверяемые факты. Формулировки «добросовестно ведет деятельность», «соблюдает закон» или «несет ответственность за налоги» допускают несколько толкований и почти не помогают установить конкретное нарушение.
Полезнее указать, что контрагент:
- зарегистрирован и не использует чужие реквизиты;
- располагает полномочиями и ресурсами для исполнения сделки либо раскрывает привлеченных исполнителей;
- отражает операцию в учете и налоговой отчетности;
- передает достоверные счета-фактуры, первичные и транспортные документы;
- отвечает на законные запросы по операции и предоставляет документы в согласованный срок.
Не стоит требовать заверений о фактах, которые поставщик не контролирует. Например, он не может безусловно отвечать за действия каждого участника длинной цепочки поставок, если не выбирал этих лиц и не знает о них. Объем заверения должен соответствовать роли контрагента в исполнении сделки.
Отдельно запишите, что получатель полагается на заверения при заключении и исполнении договора. Такая фраза не исправит расплывчатый текст, но подтвердит значение сообщенных фактов для решения о сделке.
Раздел 5Ошибка 3. Не согласован состав налоговых потерь
Развернуть и прочитатьСвернуть раздел
Взыскание НДС с контрагента осложняется, когда договор не определяет, какие суммы входят в возмещение. Термин «налоговые потери» сам по себе не показывает, охватывает ли он только непринятый вычет или также налог на прибыль, пени, штраф, расходы на банковскую гарантию и судебные издержки.
Для каждого вида начислений нужен отдельный ответ. Сумму НДС можно привязать к вычету по конкретной операции. Пени считают за установленный период по данным налогового органа или платежным документам. Штраф включают в требование только при наличии договорного основания и связи с обстоятельствами, за которые отвечает контрагент.
Формула выплаты должна позволять посчитать требование по документам, а не по усмотрению одной стороны.
Не записывайте автоматическое возмещение всех расходов на консультантов и представителей без критерия разумности и подтверждающих документов. Судебные расходы суд распределяет по процессуальным правилам. Внесудебные расходы придется обосновать отдельно.
Полезно установить предел ответственности или формулу, если бизнес готов принять такой риск. При этом фиксированная сумма не должна превращать оговорку в необъяснимую санкцию, не связанную с согласованным механизмом защиты.
Раздел 6Ошибка 4. Выплата привязана только к решению налоговой
Развернуть и прочитатьСвернуть раздел
Условие, которое срабатывает лишь после вступления решения инспекции в силу, может отложить требование на месяцы или годы. Но противоположная крайность тоже опасна: требовать деньги сразу после любого письма или устного замечания инспектора нельзя, если договор не описывает значение такого документа.
Сторонам нужно выбрать доказуемую точку запуска. Ею может стать требование о представлении пояснений, акт проверки, решение инспекции, вступивший в силу судебный акт или подача уточненной декларации. У каждого варианта свой уровень определенности.
| Событие | Плюс | Риск |
|---|---|---|
| Требование или уведомление инспекции | Позволяет начать урегулирование до доначисления | Документ еще не подтверждает итоговую потерю |
| Акт налоговой проверки | Содержит выводы и расчет | Налогоплательщик вправе подать возражения |
| Решение инспекции | Размер претензий уже определен | Решение могут изменить при обжаловании |
| Вступивший в силу судебный акт | Спор с государством завершен | Договорное требование откладывается |
| Уточненная декларация | Позволяет устранить риск добровольно | Нужно обосновать причину корректировки |
В договоре можно разделить этапы: уведомление запускает сотрудничество сторон, а подтвержденная потеря дает право требовать выплату.
Раздел 7Ошибка 5. Нет порядка уведомления и передачи документов
Развернуть и прочитатьСвернуть раздел
Даже точная налоговая оговорка теряет практическую ценность, если договор не устанавливает обмен информацией при проверке. Контрагент узнает о претензии после вынесения решения и заявит, что не мог передать документы, дать пояснения или устранить расхождения.
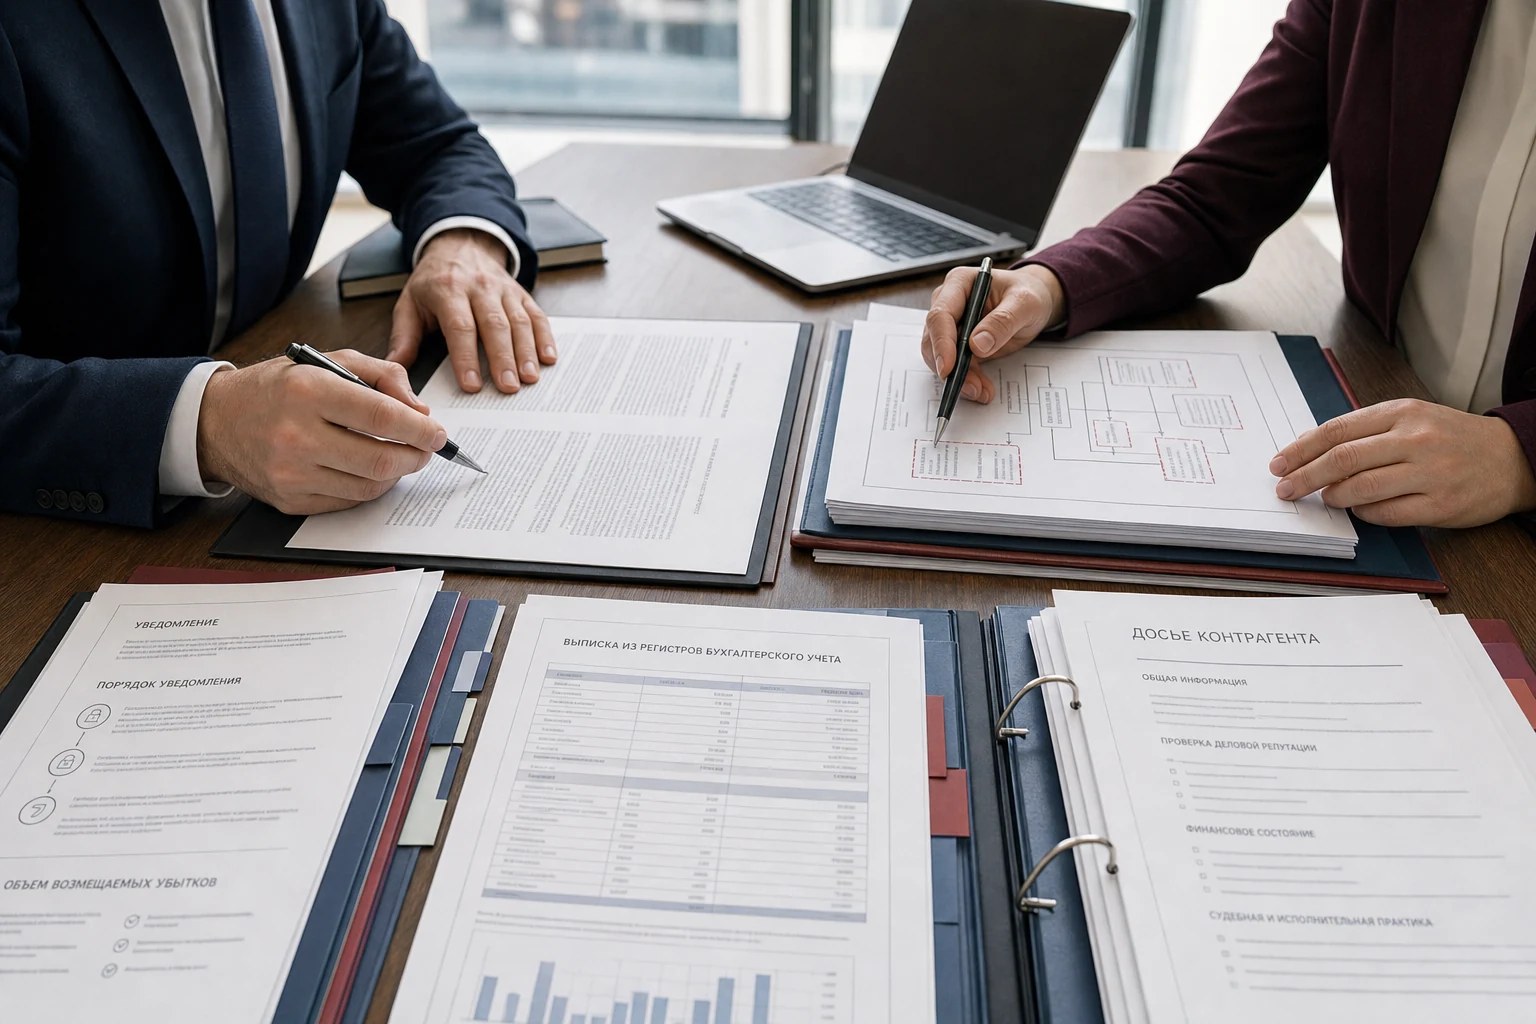
Укажите адрес и способ уведомления, срок ответа, перечень подтверждений и ответственных представителей. Срок должен учитывать объем возможного запроса: требование передать комплект документов за один рабочий день может оказаться неисполнимым. Конкретный период стороны выбирают с учетом сделки и сроков налогового контроля.
Получатель требования должен направить контрагенту документ инспекции, относящиеся к операции материалы и расчет предполагаемых потерь. Контрагенту стоит дать право представить возражения и подтверждения исполнения. При этом он не должен блокировать решение покупателя об обжаловании или уточнении обязательств.
Закрепите последствия молчания. Например, отсутствие ответа в установленный срок позволяет второй стороне действовать по имеющимся документам, но не доказывает автоматически недостоверность заверений.
Переписку и версии документов нужно сохранять. В арбитражном процессе стороны подтверждают свои доводы доказательствами, поэтому устная договоренность о помощи при проверке дает мало защиты.
Раздел 8Ошибки 6 и 7. Нет связи с нарушением и судьбой договора
Развернуть и прочитатьСвернуть раздел
Шестая ошибка — требовать компенсацию без связи между заверением контрагента и налоговой потерей. Седьмая — не определить, сохраняется ли оговорка после исполнения, расторжения или признания договора недействительным. Вместе эти пробелы позволяют спорить и об основании выплаты, и о сроке действия условия.
Если покупателю отказали в вычете из-за его собственных документов или учета, недостоверность заверения поставщика может не иметь отношения к потерям. В договоре стоит разделить причины: действия поставщика, ошибки покупателя и обстоятельства, которые стороны не контролируют.
Для возмещения потерь по статье 406.1 ГК РФ нарушение обязательства не служит обязательной предпосылкой. Однако стороны должны согласовать обстоятельство и расчет. Для убытков из-за недостоверного заверения потребуется показать, какое заверение оказалось ложным и какие последствия оно вызвало.
Название раздела договора не определяет правовой механизм. Суд исследует содержание условия, основание требования и согласованную сторонами формулу.
Отдельный пункт должен сохранять налоговые заверения и условия выплаты после прекращения основного договора в пределах применимых сроков. Если контрагент отказывается исполнять согласованную обязанность, компании может потребоваться взыскание задолженности в арбитражном порядке.
Раздел 9Что проверить до подписания договора
Развернуть и прочитатьСвернуть раздел
До подписания проверьте налоговую оговорку вместе с предметом сделки, порядком документооборота и распределением обязанностей. Готовый пункт из другого договора может не подойти: поставка, подряд и услуги создают разные документы, цепочки исполнения и налоговые риски.
- Правовой механизм. Укажите, где стороны используют заверения, возмещение потерь, неустойку или убытки и какие последствия относятся к каждому основанию.
- Проверяемые заверения. Замените оценки добросовестности фактами об учете операции, документах, исполнителях и полномочиях.
- Событие для выплаты. Опишите документ или действие, которое подтверждает наступление согласованного риска.
- Состав требования. Перечислите налоги, вычеты, пени, штрафы и другие суммы, которые стороны решили включить.
- Формула расчета. Проверьте, можно ли посчитать сумму по договору и подтверждающим документам.
- Порядок взаимодействия. Зафиксируйте уведомление, сроки ответа, передачу документов и участие в подготовке возражений.
- Срок действия. Уточните судьбу оговорки после исполнения, изменения, расторжения или недействительности договора.
Если формулировки допускают разные расчеты или толкования, перед подписанием полезно провести правовую проверку договорных условий. После начала налогового и судебного спора исправить исходный текст соглашения уже нельзя.
Раздел 10Частые вопросы
Развернуть и прочитатьСвернуть раздел
Гарантирует ли налоговая оговорка вычет НДС?
Нет. Право на вычет проверяет налоговый орган по НК РФ и фактическим обстоятельствам операции. Договор не обязывает инспекцию признать вычет. Он может дать покупателю отдельное требование к поставщику при наступлении согласованного риска.
Можно ли взыскать с контрагента всю сумму отказанного НДС?
Можно заявить такое требование, если договор охватывает соответствующую потерю и истец подтверждает условия выбранного механизма. Суд проверит текст оговорки, причину отказа в вычете, расчет и документы по операции. Одного решения инспекции может оказаться недостаточно.
Достаточно ли написать, что контрагент соблюдает налоговое законодательство?
Такое заверение слишком общее. В договоре лучше указать проверяемые действия: отражение реализации, передачу достоверных документов, раскрытие исполнителей и ответы на запросы по сделке.
Нужно ли ждать окончания налогового спора?
Ответ зависит от текста договора. Стороны могут привязать выплату к решению инспекции, вступившему в силу судебному акту или добровольному уточнению обязательств. Если условие называет только окончательный судебный акт, предъявить требование раньше будет трудно.
Работает ли оговорка после расторжения договора?
Это зависит от содержания соглашения и применимого правового механизма. Чтобы убрать неопределенность, стороны могут прямо сохранить заверения, порядок обмена документами и обязанность компенсировать согласованные потери после прекращения договора.
Если налоговая оговорка уже включена в проект договора или по ней возник спор, позвоните по номеру +7 987 654-10-87. Порядок передачи материалов и объём работы уточните при разговоре.
Раздел 11Источники
Развернуть и прочитатьСвернуть раздел
- Статья 431.2 ГК РФ. Заверения об обстоятельствах — Государственная Дума Российской Федерации
- Статья 406.1 ГК РФ. Возмещение потерь — Государственная Дума Российской Федерации
- Статья 54.1 НК РФ. Пределы осуществления прав по исчислению налоговой базы и суммы налога — Государственная Дума Российской Федерации
- Налоговая оговорка в договоре: когда доначисленные налоги возмещает контрагент — Федеральная налоговая служба России
Как квалифицируется нарушение договора
Развернуть и прочитатьСвернуть раздел
Правовое основание
Условие о налоговых рисках не означает автоматического возмещения. Нужно определить, какой механизм согласован, какое событие его запускает и как доказаны потери.
Как отделить текст оговорки от доказуемого требования
Развернуть и прочитатьСвернуть раздел
Решение для руководителя
Сначала определяют механизм: заверение об обстоятельствах, возмещение потерь или иное договорное требование. Затем сверяют событие, состав потерь, порядок уведомления и причинную связь.
- Механизм
- Текст должен показывать, какое обстоятельство заверяется или какое независящее от нарушения событие запускает выплату.
- Потери
- Расчёт должен отделять налог, пени, штрафы и иные затраты, если стороны включают их в оговорку.
- Связь
- Нужно показать, как действия контрагента и налоговые материалы связаны с конкретной требуемой суммой.
Как проверить работоспособность налоговой оговорки
Развернуть и прочитатьСвернуть раздел
Контрольный маршрут
- 01
определить договорный механизм и обусловленное событие
- 02
выделить конкретные заверения и обязанности контрагента
- 03
определить состав и расчёт потерь
- 04
закрепить уведомление и передачу налоговых материалов
- 05
связать требуемую сумму с договором и документами
Основной риск маршрута: Общая фраза о «добросовестности» не объясняет состав потерь, порядок уведомления и причинную связь.
Договорная и первичная документация
Развернуть и прочитатьСвернуть раздел
Материалы дела
Нужны текст оговорки, заверения сторон, первичные документы, акты налогового органа, расчёт потерь и документы о причинах их возникновения.
- договор и оговорка
- заверения и первичные документы
- акты и решения налогового органа
- расчёт потерь
- переписка и уведомления
Какие обстоятельства меняют оценку договора
Развернуть и прочитатьСвернуть раздел
Границы ответа
Оговорка не переносит на контрагента любые налоговые последствия автоматически. Суд оценивает текст договора, выбранный механизм, документы и обстоятельства спора.
Нормы и разъяснения по договорному спору
Развернуть и прочитатьСвернуть раздел
Правовая база
Источники показывают общий правовой контур и проверяемые вопросы.
- Гражданский кодекс Российской Федерации — часть первая
Норма: статьи 406.1, 431 и 431.2: возмещение потерь, толкование договора и заверения.
- Постановление Пленума ВС РФ от 25.12.2018 № 49 о заключении и толковании договора
Судебное разъяснение: разъяснения о толковании и свободе договора: оценка точного текста условия.
- Статья 431.2 ГК РФ. Заверения об обстоятельствах
Дополнительный источник: ссылка перенесена из редакционного материала.
- Статья 406.1 ГК РФ. Возмещение потерь
Дополнительный источник: ссылка перенесена из редакционного материала.
- Статья 54.1 НК РФ. Пределы осуществления прав по исчислению налоговой базы и суммы налога
Дополнительный источник: ссылка перенесена из редакционного материала.
- Налоговая оговорка в договоре: когда доначисленные налоги возмещает контрагент
Дополнительный источник: ссылка перенесена из редакционного материала.
Перед процессуальным действием необходимо сверить действующую редакцию нормы и обстоятельства конкретного дела.
Расскажите, что нарушено по договору и какой результат нужен компании.