Отказ в вычете НДС: что проверить компании и как подготовить обжалование
Для руководителей и собственников бизнеса
Отказ в вычете НДС
Как разобрать причины отказа в вычете НДС, собрать доказательства по операции и выбрать действия на стадии пояснений, акта проверки или решения инспекции.
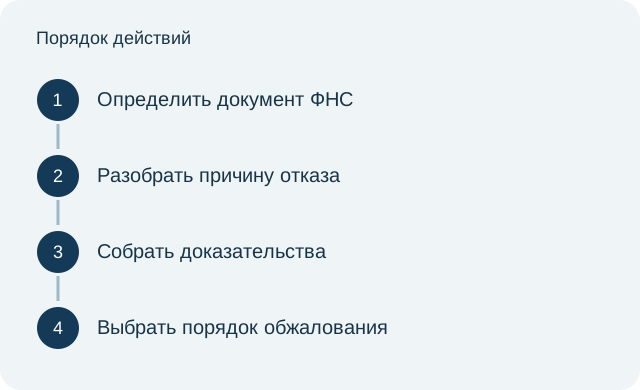
- Определить документ ФНС
- Разобрать причину отказа
- Собрать доказательства
- Выбрать порядок обжалования
Назовите вид документа, дату получения и предмет запроса.
Порядок, стоимость и объём юридической работы обсуждаются после знакомства с задачей и документами.
Короткий ответ по теме
Основной вывод и вопросы, которые нужно проверить
При отказе в вычете НДС сначала определите стадию: инспекция запросила пояснения, составила акт проверки или уже вынесла решение. От этого зависят содержание ответа, срок и порядок защиты. Требование представить документы ещё не является окончательным отказом в вычете.
Разобраться в своей ситуации
Выберите нужный вопрос внутри подробного разбора
Раздел 1Сначала установите, какой документ получила компания
Развернуть и прочитатьСвернуть раздел
При отказе в вычете НДС сначала определите стадию: инспекция запросила пояснения, составила акт проверки или уже вынесла решение. От этого зависят содержание ответа, срок и порядок защиты. Требование представить документы ещё не является окончательным отказом в вычете.
Сохраните документ целиком, приложения и подтверждение даты получения. Отметьте налоговый период, спорную операцию, сумму и нормы, на которые ссылается инспекция. Если спорных эпизодов несколько, разбирайте каждый отдельно: исправление счёта-фактуры по одной поставке не объясняет реальность другой.
Отказ в вычете и отказ в возмещении НДС также не тождественны. Вычет уменьшает исчисленный налог, а возмещение связано с превышением вычетов над исчисленной суммой и отдельной процедурой. В жалобе нужно точно определить оспариваемое решение и желаемый результат.
Раздел 2Какие условия вычета проверить
Развернуть и прочитатьСвернуть раздел
Для обычного входного НДС проверяют право компании на вычет по применяемому режиму, назначение приобретения, принятие покупки на учёт, первичные документы и надлежащий счёт-фактуру. Основные правила установлены статьями 169, 171 и 172 НК РФ; для авансов, импорта и других специальных операций условия отличаются.
Не переносите общий алгоритм на любой налоговый режим. Например, применение специальных пониженных ставок НДС при УСН имеет особенности в отношении входного налога. Сначала установите режим и вид операции в спорном периоде, затем оценивайте документы. Правила разных лет нельзя смешивать.
Проверьте и период заявления вычета: когда приобретение принято на учёт, когда получен счёт-фактура и какие специальные ограничения действуют для этого вида вычета. Перенос вычета не является универсальным способом устранить любую претензию инспекции.
Раздел 3Разделите документальную ошибку и спор о реальности операции
Развернуть и прочитатьСвернуть раздел
| Причина претензии | Что собрать и сопоставить |
|---|---|
| Расхождение в счёте-фактуре или книге покупок | Оригинальные и исправленные документы, данные сторон, предмет поставки, стоимость и сумму налога. |
| Нет подтверждения учёта и использования покупки | Регистры, первичные документы, движение товара, передачу в производство или последующую реализацию. |
| Оспаривается реальность поставки или работ | Логистику, складские документы, результаты работ, деловую переписку и фактических исполнителей. |
| Есть претензии к контрагенту или цепочке | Обстоятельства выбора поставщика, согласование сделки, исполнение и доводы инспекции по конкретному эпизоду. |
Не всякая неточность в счёте-фактуре лишает права на вычет: пункт 2 статьи 169 НК РФ связывает значение ошибок с возможностью идентифицировать стороны, товары, работы или услуги, стоимость, ставку и сумму налога. Но формально правильный документ сам по себе не снимает спор о том, была ли операция в действительности.
Папка с выпиской ЕГРЮЛ контрагента не заменяет подтверждение поставки. В то же время неблагоприятный факт о контрагенте нужно оценивать в связи с конкретными доводами проверки, а не считать готовым ответом на весь налоговый спор.
Раздел 4Как собрать доказательства по одному эпизоду
Развернуть и прочитатьСвернуть раздел
Сделайте отдельную карточку операции: договор, предмет, цена, даты, участники исполнения, первичные документы, расчёты и конкретное возражение инспекции. Напротив каждого её довода укажите документ и объяснение, что именно он подтверждает.
По товару полезно проследить цепочку от заказа и перевозки до оприходования и дальнейшего использования. По работам — задание, ход выполнения, результат, приёмку и связь результата с деятельностью компании. Платёж показывает расчёт, но в отрыве от остальных материалов не раскрывает всё исполнение.
Попросите бухгалтерию и сотрудников, отвечавших за сделку, проверить фактическую хронологию вместе. Несовпадение объяснений лучше обнаружить до направления ответа. Не создавайте документы задним числом: если доказательства нет, укажите пробел и оцените, чем законно подтвердить соответствующее обстоятельство.
Раздел 5Что делать до вынесения решения
Развернуть и прочитатьСвернуть раздел
На требование инспекции отвечайте в пределах его содержания и применимого срока. Для пояснений и представления документов действуют разные правила; дату нельзя выбирать по общему совету из статьи. Сохраните отправленный комплект и подтверждение его приёма.
Если получен акт проверки, налогоплательщик вправе представить письменные возражения в течение месяца со дня его получения по пункту 6 статьи 100 НК РФ. Разбейте их по эпизодам, приложите подтверждения и укажите, какие выводы акта оспариваете полностью или частично.
Отслеживайте извещение о рассмотрении материалов. На этой стадии важно объяснить связь документов с выводами проверки и зафиксировать существенные процедурные обстоятельства. Направление большого архива без описи и пояснений затрудняет оценку позиции.
Раздел 6Как подготовить жалобу на решение инспекции
Развернуть и прочитатьСвернуть раздел
После решения установите его вид, дату получения и вступления в силу. Для решения о привлечении или об отказе в привлечении к ответственности, вынесенного по статье 101 НК РФ, предусмотрена апелляционная жалоба до вступления решения в силу. Для других актов и уже вступивших в силу решений порядок и сроки нужно проверять отдельно по главам 19–20 НК РФ.
Жалоба подаётся в вышестоящий налоговый орган через орган, чьё решение обжалуется. Укажите оспариваемый акт, нарушение прав, доводы по каждому эпизоду, конкретную просьбу и способ получения ответа. Проверьте подпись и полномочия представителя, приложите документы с понятной описью.
Если представляете новые доказательства, объясните, почему они не были поданы раньше: это имеет значение при рассмотрении жалобы по статье 140 НК РФ. Не ограничивайтесь повторением возражений на акт — сопоставьте их с тем, как инспекция ответила в окончательном решении.
Перед обращением в арбитражный суд проверьте обязательность и соблюдение досудебного порядка, предмет требования и срок. Жалоба не во всех ситуациях автоматически приостанавливает исполнение; этот вопрос оценивается отдельно с учётом вида акта и стадии.
Раздел 7Когда нужен отдельный разбор налоговой реконструкции
Развернуть и прочитатьСвернуть раздел
Спор о вычете может затрагивать определение действительных налоговых обязательств, но это не делает каждый отказ делом о налоговой реконструкции. Сначала установите, что именно инспекция считает недоказанным и какие факты подтверждены.
Исправление счёта-фактуры, подтверждение реальной операции и определение налоговых последствий при выявленных нарушениях — разные задачи. Поэтому в этой статье основной маршрут построен от причины отказа и стадии проверки. Более широкий вопрос налоговой реконструкции требует отдельного анализа фактов и правовых оснований.
Для предметной консультации подготовьте требование или решение ФНС, акт проверки, возражения, доказательства получения документов и карточки спорных операций. Это позволит обсуждать конкретные доводы и сроки, а не абстрактную вероятность отмены доначислений.
Частые вопросы
Любая ошибка в счёте-фактуре означает отказ?
Нет. Нужно оценить ошибку по пункту 2 статьи 169 НК РФ и другим условиям вычета. Возможность исправить документ и последствия исправления проверяются по конкретной ситуации.
Можно ли сразу обращаться в суд?
Сначала проверьте обязательный досудебный порядок для оспариваемого акта. Нельзя считать его соблюдённым только потому, что компания направляла пояснения или возражения на акт проверки.
Достаточно ли подтвердить оплату поставщику?
Оплата — часть доказательств. При споре о реальности операции нужны также материалы о её фактическом исполнении, учёте и обстоятельствах сделки.
Правовая основа и источники
- ФНС России: условия вычетов и порядок возмещения НДС
- ФНС России: камеральная проверка и возражения на акт
- ФНС России: подача и рассмотрение апелляционной жалобы
- ФНС: разъяснение пункта 2 статьи 169 НК РФ об ошибках в счёте-фактуре
Материал объясняет общий порядок. Для конкретного действия необходимо проверить документы дела и применимую редакцию нормы.
Продолжить по своей ситуации
Назовите вид документа, дату получения и предмет запроса.